


Den 10 december delas Nobelprisen ut i Stockholms konserthus. Varje pristagare får ett diplom, en medalj och omkring 11 miljoner kronor.
Pengarna kommer från en enda källa: en förmögenhet som testamenterades bort för 130 år sedan.
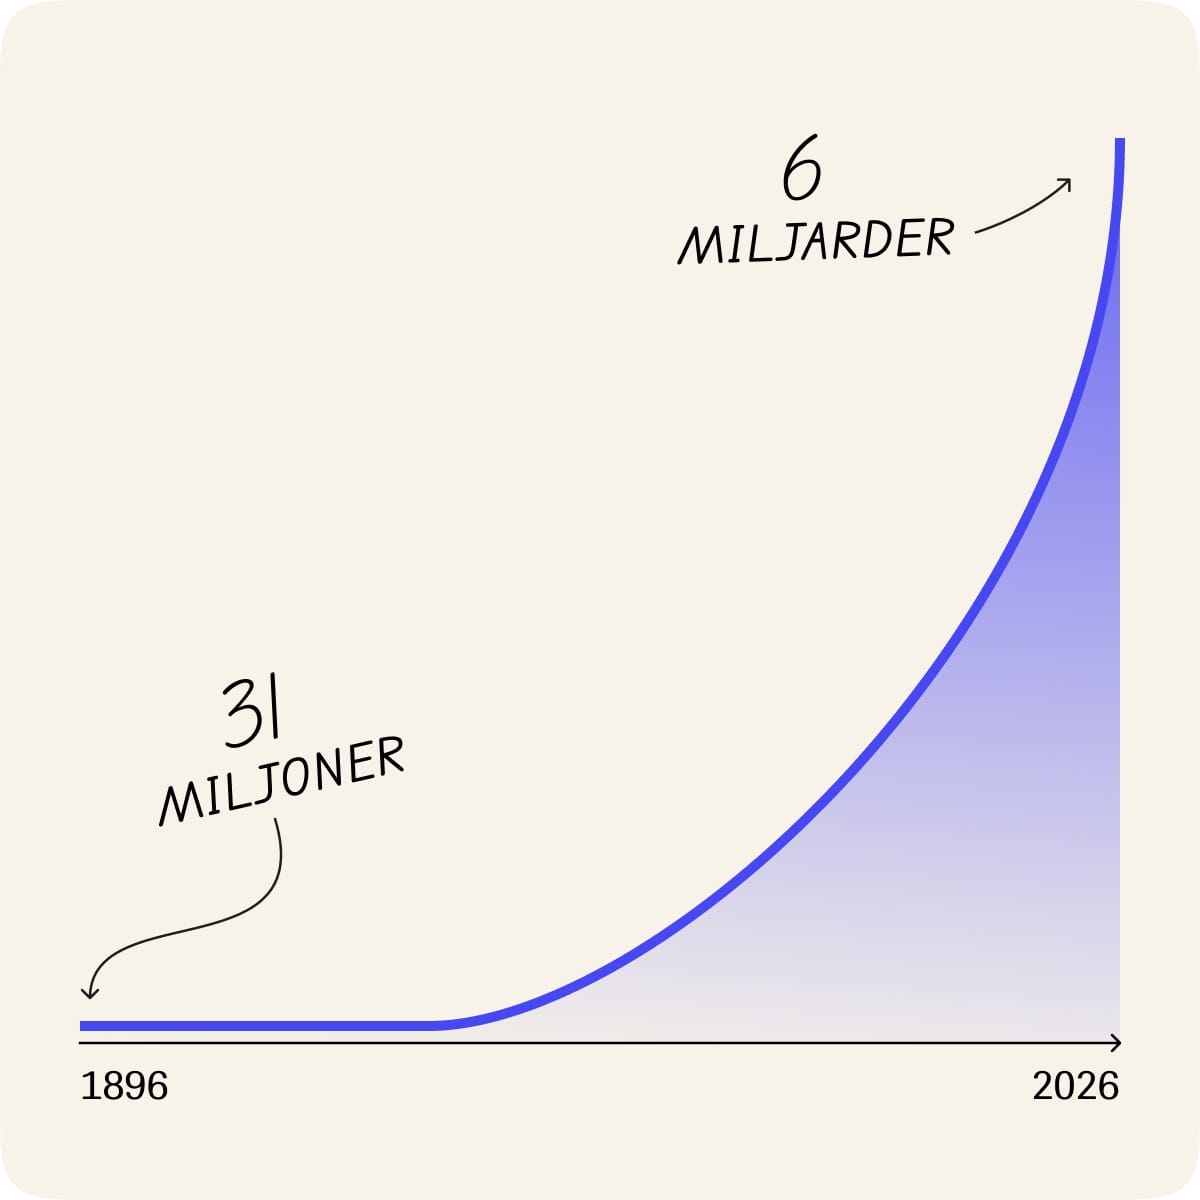
När Alfred Nobel dog 1896 lämnade han efter sig drygt 30 miljoner kronor, varav den absoluta merparten avsattes till fonden som skulle finansiera priserna. Det var mycket pengar då. Idag förvaltar Nobelstiftelsen omkring sex miljarder kronor och har delat ut priser varje år i över ett sekel.
Men det intressanta i den här historien är inte att kapitalet har vuxit. Det är att det nästan inte gjorde det.
Testamentet sa att pengarna skulle placeras i ”säkra värdepapper”. Det tolkades som obligationer, lån mot säkerhet. Under ungefär femtio år åt inflation och skatt upp värdet, och prissumman blev mindre och mindre värd. Först i slutet av 1940-talet och början av 1950-talet fick stiftelsen friare placeringsregler och skattebefrielse — och därmed möjlighet att äga aktier. Räknat i reala termer är prissumman i dag ungefär tillbaka på den nivå den hade 1901.
Tre saker som är värda att ta med sig:
🛡️ ”Säkert” är inte samma sak som riskfritt. Den försiktiga placeringen skyddade kapitalet mot svängningar men inte mot inflationen, och det var inflationen som gjorde skadan.
⏳ Tiden gör jobbet, men bara om kapitalet får arbeta. Nobelstiftelsen har inte varit smartare än andra. Den har varit investerad länge, med tydliga mål.
🎯 Målet styr förvaltningen. Stiftelsen siktar på minst tre procents avkastning per år utöver inflationen, eftersom priser, ceremonier och verksamhet ska betalas varje år i all framtid. Målet avgör hur portföljen byggs — inte tvärtom.
Alfred Nobel skrev sitt testamente för att pengarna skulle göra nytta för evigt. Det som gjorde det möjligt var inte hur stor förmögenheten var från början, utan att den så småningom fick vara investerad.
Din sparhorisont är förmodligen kortare än evigheten. Principen är ändå densamma.
Hälsningar,
Niklas & hela Opti-teamet
📝 Kom ihåg att historisk värdeökning inte är en garanti för framtida värdeökning. Fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta beloppet.
🧐 Investerarskyddet och insättningsgarantin gäller. Riskinformation på opti.se/risk