


Efter många år av samtal om sparande har jag samlat på mig en mental verktygslåda av psykologiska tumregler. De är inte allmängiltiga, men de funkar för många människor. Här är de jag använder mest.
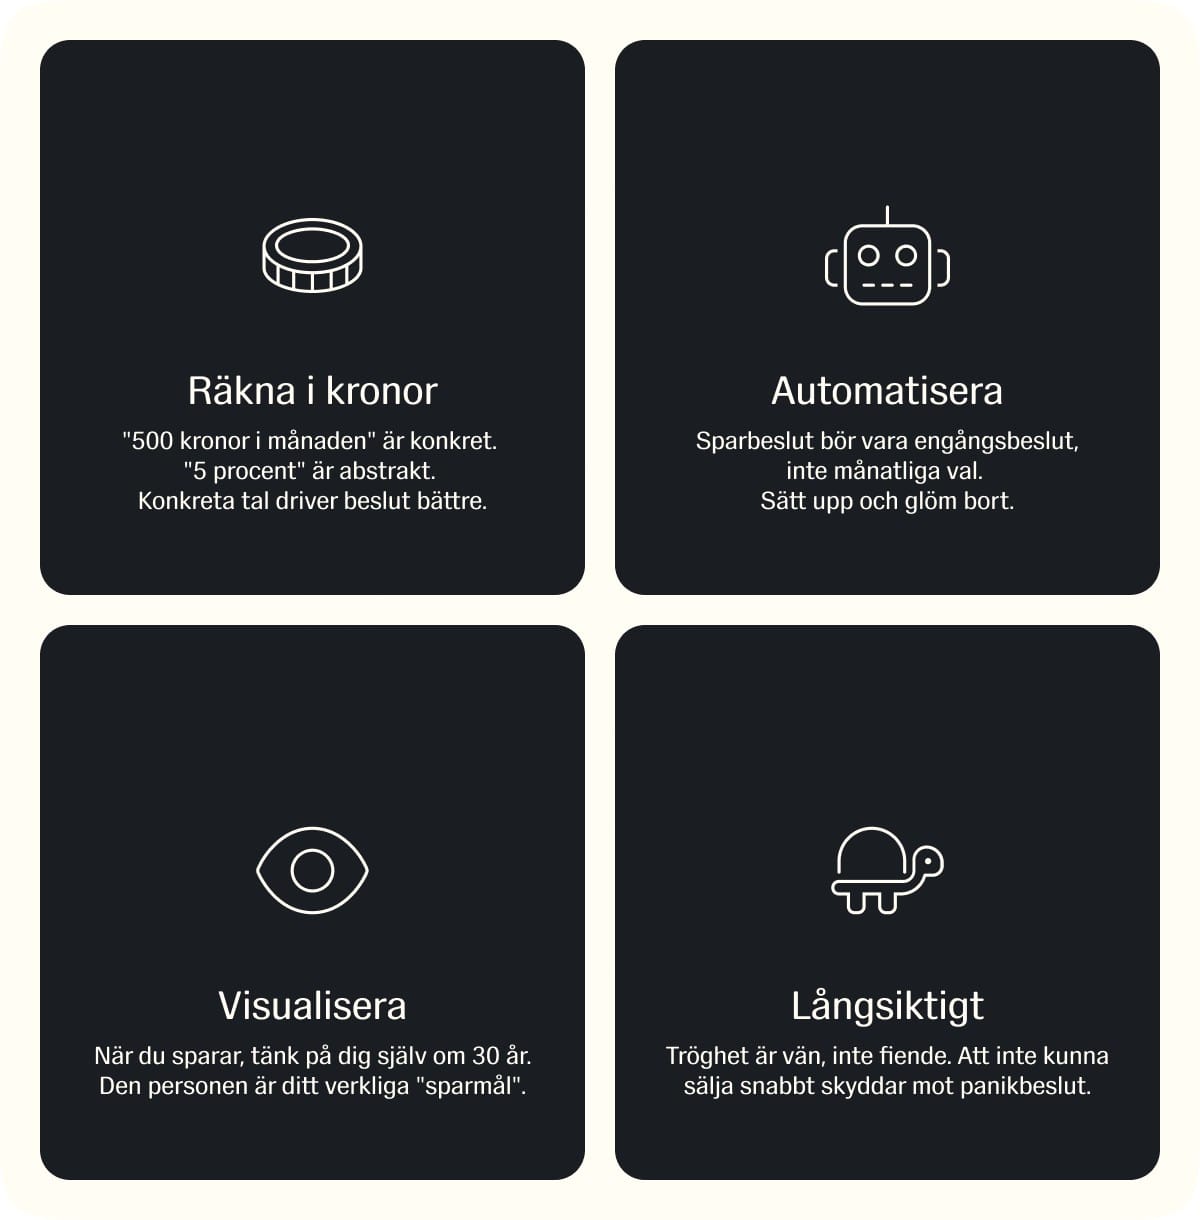
🔢 Räkna i kronor, inte procent. ”500 kronor i månaden” är konkret. ”5 procent” är abstrakt. Konkreta tal driver beslut bättre.
🤖 Automatisera allt. Sparbeslut bör vara engångsbeslut, inte månatliga val. Sätt upp och glöm bort.
📊 Visualisera framtida-du. När du sparar, tänk på dig själv om 30 år. Den personen är ditt verkliga ”sparmål”.
🐢 Tröghet är vän, inte fiende. Att inte kunna sälja snabbt skyddar mot panikbeslut.
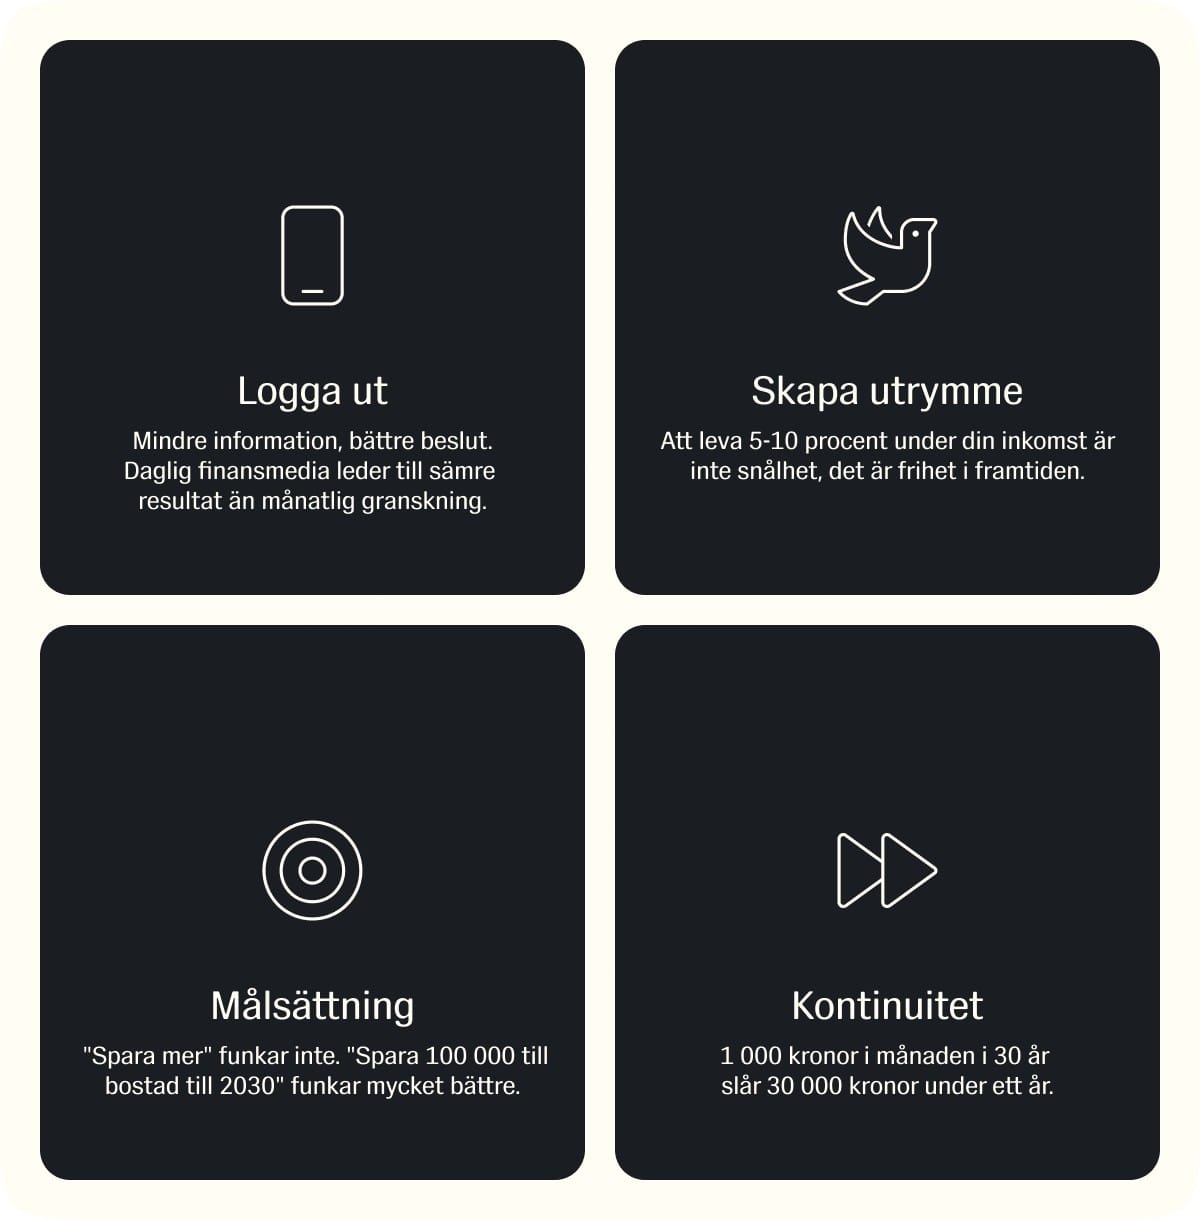
📵 Mindre information, bättre beslut. Daglig finansmedia leder till sämre resultat än månatlig granskning.
💸 Lev under din lön: 5-10 procent under din inkomst är inte snålhet, det är frihet i framtid.
🎯 Mål gör skillnad. ”Spara mer” fungerar inte. ”Spara 100 000 till bostad till 2030” fungerar mycket bättre.
📅 Kontinuitet slår intensitet. 1 000 kronor i månaden i 30 år slår 30 000 kronor under ett år.
Psykologiska tumregler är ofta överlägsna komplexa strategier för privata sparare. Anledningen är att de är robusta mot mänsklig svaghet. En perfekt strategi du inte följer är värdelös. En enkel strategi du faktiskt håller är guld.
Det jag vill säga är att ekonomi inte primärt är matematik, det är beteende. Och beteende styrs av enkla, robusta regler bättre än av komplicerade analyser.
Använd dem som klistermärken på din mentala kylskåp. Påminn dig själv ofta. Och se hur ekonomin långsamt blir bättre, en månad i taget.
Hälsningar,
Niklas & hela Opti-teamet
📝 Kom ihåg att historisk värdeökning inte är en garanti för framtida värdeökning. Fonder kan både öka och minska i värde och det är inte säkert att du får tillbaka hela det insatta beloppet.
🧐 Investerarskyddet och insättningsgarantin gäller. Riskinformation på opti.se/risk